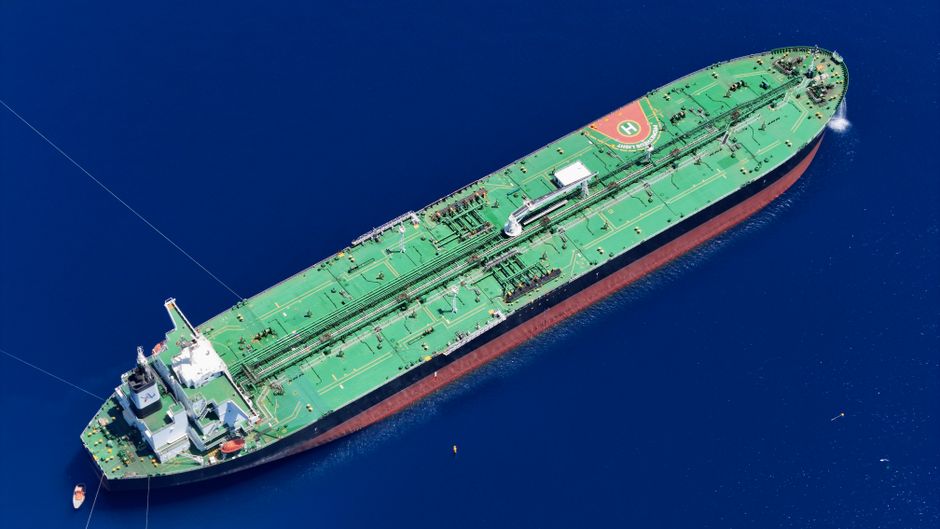
토탈에너지스가 나미비아 오렌지분지 비너스(Venus) 유전 개발의 최종투자결정(FID)을 눈앞에 두고 있는 가운데, 해양플랜트 전문매체 업스트림(Upstream)은 이번 FPSO(부유식 원유생산저장설비) 사업 규모를 약 100억달러(현재 환율 기준 약 14조원)로, 수주 후보를 한화오션과 네덜란드 SBM오프쇼어 두 곳으로 압축해 보도했다. 업스트림은 FID가 늦어도 연내, 이르면 이달 안에 날 수 있다는 관측도 함께 전했다.
이번 수주전에서 두 회사가 내세우는 승부수는 가격이 아니라 건조 방식이다. 한화오션은 거제 한 곳에서 선체(헐)와 상부구조물(토프사이드)을 동시에 짓는 단일야드 통합건조를 강점으로 제시한다. 반면 SBM오프쇼어는 상하이와이가오차오조선(SWS)이나 중국교통건설 계열 CMHI에서 선체를 짓고, 상부구조물 통합은 싱가포르 시트리움이나 중국 보메스크(BOMESC)·코스코 등 여러 곳에 나눠 맡기는 분산건조를 표준 모델로 써왔다. 낙찰자는 아직 정해지지 않았고, 두 방식의 우열도 최종 확정된 것은 아니다.
비너스 FPSO는 수심 약 3000m 심해에 투입돼 하루 15만~16만 배럴 규모로 원유를 생산하는 설비로 계획돼 있다. 채굴 가능 자원량은 매체별로 20억~30억 배럴 규모로 엇갈려 인용되는데, 확정치는 FID 이후 최종 개발계획(FDP)에서 확인해야 한다. 첫 생산 목표는 2030년 전후다. SBM오프쇼어는 세계 1위 해양설비 업체로 지금까지 30척 안팎의 FPSO를 인도한 이력이 있고, 한화오션은 지금까지 FPSO 6척을 인도했다. 이번 건은 한화오션이 이 시장의 절대 강자를 상대로 정면 승부를 거는 사례라는 점에서 조선업계가 주목하고 있다.
단일야드와 분산건조가 갈라놓는 건 결국 인터페이스 리스크다. 선체와 상부구조물을 다른 조선소에서 각각 지으면, 상부구조물을 얹는 접합부(헐-토프사이드 인터페이스)의 설계 도면을 두 조직이 따로 관리하게 된다. 지지구조와 갑판 보강 치수가 밀리미터 단위로 어긋나면 현장에서 재작업이 발생하고, 이 재작업은 대개 공정의 크리티컬 패스(전체 인도일을 좌우하는 최장 경로)를 그대로 늘린다. 여러 조선소가 각자 다른 용접절차서와 비파괴검사 샘플링 기준을 적용하는 것도 국부적 품질 편차를 만드는 요인이다. 반면 한 야드에서 하나의 품질관리체계(QMS) 아래 시공하면 이런 편차가 구조적으로 줄어든다는 게 한화오션의 논리다.
분산건조에는 물류 리스크도 얹힌다. 중국에서 지은 선체를 다른 나라 통합야드까지 예인해 옮기는 과정 자체가 기상·해상사고에 노출되는 리스크 이벤트고, 여러 하청사가 만든 상부구조물 모듈이 통합야드에 정해진 순서대로 도착해야 하는데 한 모듈이라도 지연되면 인도일 전체가 밀린다. SBM오프쇼어가 이런 방식을 표준으로 써온 건 원가 경쟁력 때문이다. 중국 조선소의 인건비·강재비를 활용하면 가격에서 유리해지고, 여러 조선소를 동시에 돌리면 캐파시티 확보도 쉬워진다. 즉 이번 경쟁은 결국 ‘가격’과 ‘리스크’ 중 발주처가 무엇에 더 무게를 두느냐의 문제로 좁혀진다.
한화오션의 통합건조가 리스크 관리에서 유리하다고 해도 약점이 없는 건 아니다. 거제 한 야드에 선체·상부구조물 공정을 모두 걸면, 그 야드의 도크 슬롯 자체가 병목이 된다. LNG운반선·특수선 물량과 도크를 나눠 써야 하는 구조라 동시에 여러 대형 프로젝트를 수주하면 오히려 캐파시티가 빠듯해질 수 있다. 한화오션이 2025년 7월 공식 발표를 통해 신규 부유식 도크(FD-6)를 확보하며 연 1~1.5척 FPSO 연속 건조 능력을 갖췄다고 밝힌 것도 이 병목을 스스로 인식하고 있다는 뜻으로 읽힌다.
이번 수주전은 캐나다 잠수함 사업에 가려 상대적으로 조명을 덜 받았지만, 한화오션의 해양플랜트 사업부 수익성 개선 여부를 가를 시험대로 꼽힌다. 해양플랜트 업계에서는 2030년까지 FPSO 발주가 수십 건 이상 이어질 것으로 보는 시각이 있어, 이번 건에서 통합건조 방식이 실제로 발주처의 선택을 받는지가 이후 서아프리카·남미 발주전에서도 한국 조선업계의 협상력을 좌우할 카드가 될 전망이다.

 detail.press

댓글 남기기